
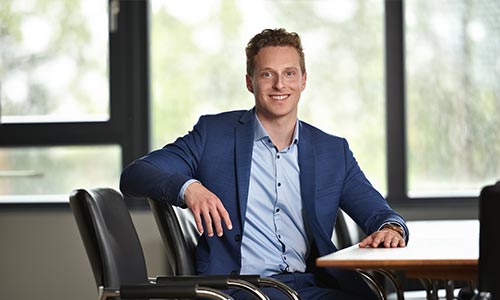
KSW Vermögensverwaltung hat Generationswechsel erfolgreich vollzogen
Der langjährige Vorstand des Nürnberger Vermögensverwalters hat bereits Ende 2025 seinen Posten abgegeben. Marco Birkmann, seit Januar 2025 Vorstand der KSW, spricht im Interview über den vollzogenen Generationenwechsel und welche Rolle die Zusammenarbeit mit Banken beim Wachstum des Unternehmens spielt.
Die Nürnberger KSW Vermögensverwaltung hat in den vergangenen Monaten einen Generationenwechsel vollzogen und sich damit langfristig für die Zukunft aufgestellt. Mit Roland Wörner, Udo Schindler und Josef Leibacher sind zum 1. Januar 2025 drei langjährige Vorstände aus dem Führungsgremium ausgeschieden. Wolfgang Köbler, seit 2005 Vorstand des Unternehmens, hat seinen Posten Ende vergangenen Jahres abgegeben. „Damit haben wir unseren Vorstand seit 2025 deutlich verjüngt und zugleich frühzeitig den Übergang von Kundenbeziehungen und Know-how auf die nächste Generation organisiert“, sagt Marco Birkmann, seit 2018 im Unternehmen tätig und seit Januar 2025 im Vorstand der KSW, im Gespräch mit Fundview.
Der Generationenwechsel sei laut Birkmann für die Branche der unabhängigen Vermögensverwalter eine zentrale Herausforderung – auf Unternehmens- wie auf Kundenseite. „Unternehmervermögen muss strukturiert an die nächste Generation übertragen werden; gleichzeitig müssen langjährige Kundenbeziehungen ausscheidender Berater frühzeitig übergeben werden. Beides verstehen wir als langfristigen Prozess und nicht als punktuelles Ereignis. Gleichzeitig benötigen wir neue Berater, um weiteres Wachstum zu ermöglichen“, so Birkmann.
Dieses Wachstum hat die KSW Vermögensverwaltung zweifelsfrei in den vergangenen herausfordernden Monaten erzielt: Seit dem 1. Januar 2025 bis Ende August dieses Jahres hat das Unternehmen seine Assets under Management um rund 250 Millionen Euro gesteigert und ein organisches Asset-Wachstum von rund fünf Prozent pro Jahr erzielt. Birkmann erlärt: „Ein wesentlicher Teil des Wachstums kommt über Empfehlungen zufriedener Bestandskunden, gerade auch aus unserem Schwerpunkt Unternehmer und Unternehmerfamilien. Zusätzlich wachsen wir durch neue Berater: Im vergangenen Jahr haben wir zwei Berater eingestellt. Künftig möchten wir jährlich um ein bis zwei Berater wachsen. Auch die Aufnahme ganzer Beraterteams ist vorstellbar, stellt aber höhere Anforderungen an Kultur und Integration.“
Dabei stellt die KSW ihre Berater nicht primär wegen ihres vorhandenen Kundenbuchs ein, sondern wegen ihrer Persönlichkeit, fachlichen Qualität und der Frage, ob sie zum vorhandenen Beratungsverständnis des Unternehmens passen. „Bei Beratern wie bei Kunden konkurrieren wir mit Groß- und Privatbanken. Unser Vorteil als unabhängiger Vermögensverwalter liegt dabei insbesondere in der persönlichen Betreuung, der unternehmerischen Denkweise und der Möglichkeit, komplexe Vermögenssituationen von Unternehmerfamilien ganzheitlich zu begleiten“. so Birkmann.
Strategische Finanzplanung im Fokus
Ein wichtiger Wachstumstreiber für das Unternehmen sei zudem die Zusammenarbeit mit starken Bankpartnern. Neben der V-Bank arbeitet die KSW seit 2015 mit der UBS zusammen, nachdem die Schweizer Großbank ihre Nürnberger Niederlassung geschlossen hatte. Seit April 2026 besteht darüber hinaus eine strategische Partnerschaft mit der LGT Bank AG aus Liechtenstein. Damit will die KSW die persönliche Betreuung eines unabhängigen Vermögensverwalters mit der Infrastruktur führender Depotbanken verbinden.
Generell würden dabei viele unabhängige Vermögensverwalter ein äußerst hohes Service-Level und herausragende fachliche Fähigkeiten bieten. „Was unserer Branche häufig noch fehlt, ist Bekanntheit. Wir müssen präsenter zeigen, dass unabhängige Häuser gerade bei komplexen Vermögen und Unternehmerfamilien eine echte Alternative zum klassischen Private Banking darstellen“, so Birkmann. Als Teil der Cinerius-Gruppe würde die KSW dabei vor allem vom fachlichen Austausch und den unterschiedlichen Kompetenzen innerhalb der Gruppe profitieren. Denn: „Unabhängige Vermögensverwalter benötigen eine gewisse Größe, um regulatorische Anforderungen dauerhaft professionell und wirtschaftlich erfüllen zu können. Gemeinsam können wir insbesondere bei Regulatorik und Compliance Expertise bündeln und Synergien nutzen, während Unternehmensstrategie, Beratung und Investmententscheidungen weiterhin individuell bei KSW erfolgen.“
Teil dieser Unternehmensstrategie ist seit Gründung 1997 die strategische Finanzplanung. „Gerade bei Unternehmerfamilien reicht es aus unserer Sicht nicht, nur das liquide Depot zu betrachten. Unternehmensbeteiligungen, Immobilien, privates Vermögen, Verbindlichkeiten, Liquiditätsbedarf, Steuern und Nachfolge müssen zu einem Gesamtbild zusammengeführt werden“, sagt Birkmann und fügt hinzu: „Daraus leiten wir unterschiedliche Zukunftsszenarien und schließlich die passende Vermögensstruktur ab. Dieser Ansatz wird bei vielen Groß- und Privatbanken reduziert oder gar nicht mehr angeboten. Für uns ist der zusätzliche Aufwand dagegen essenziell, weil erst die Finanzplanung aus einer Depotverwaltung eine langfristige strategische Vermögensbegleitung macht.“
Über den Autor
Marco Birkmann absolvierte seine Ausbildung bei der Sparda-Bank Nürnberg eG, und war anschließend mehrere Jahre in der Privatkundenbetreuung tätig. Nach seinen beiden erfolgreich abgeschlossenen berufsbegleitenden Studiengängen zum Bankfach- und Bankbetriebswirt über die Bankakademie wechselte er hausintern in die Vermögensberatung. Hier war er mit der Betreuung vermögender Privatkunden betraut und begleitete zusätzlich den Ausbau der Vermögensberatung im Geschäftsgebiet Nordbayern. Seit April 2018 ist Herr Birkmann als Portfoliomanager bei der KSW Vermögensverwaltung angestellt. Marco Birkmann ist seit April 2018 für die KSW Vermögensverwaltung tätig. Als Portfoliomanager betreute er zunächst vermögende Privatkunden und entwickelte seine fachliche Expertise kontinuierlich weiter. An der Frankfurt School of Finance & Management absolvierte er erfolgreich die Weiterbildungen zum Certified Financial Planner® (CFP®) und European Financial Advisor® (EFA®). Darüber hinaus verantwortet er bei der KSW den Bereich der strategischen Unternehmerfinanzplanung. Seit dem 1. Januar 2025 ist Marco Birkmann Mitglied des Vorstands der KSW Vermögensverwaltung AG.
„Der Anleihe-Bär erwacht“
„Vier Jahrzehnte lang fielen die Zinsen. Diese Ära ist vorbei. Wie Anleger von der neuen Rentenwelt profitieren.“
Welt am Sonntag: „Der Anleihe-Bär erwacht“
Unsere Kollegin und Portfoliomanagerin Stefanie Dyballa zitiert im Artikel von Daniel Eckert in der Welt am Sonntag vom 13. September.
Am Anleihemarkt ist eine Ära zu Ende gegangen. Vier Jahrzehnte lang kannten die Zinsen im Wesentlichen nur eine Richtung: nach unten. Für Anleger bedeutete das nicht nur sinkende Finanzierungskosten, sondern über lange Zeit auch steigende Kurse bestehender Anleihen. Diese scheinbare Selbstverständlichkeit ist vorbei. Nun erleben Staatsanleihen einen anhaltenden Bärenmarkt. Eine Entwicklung, die für viele Marktteilnehmer ungewohnt ist. Eine vergleichbare Phase gab es zuletzt Ende der 1970er- und Anfang der 1980er-Jahre, als die hohe Inflation die Zinsen auf zweistellige Niveaus trieb.
Auch heute sind steigende Zinsen und fallende Anleihekurse eng miteinander verbunden. Wer neue Anleihen mit höheren Zinsen kaufen kann, findet ältere Papiere mit niedrigen Kupons zunehmend unattraktiv. Ein Beispiel aus Deutschland zeigt die Dimension: Eine vor gut vier Jahren erworbene zehnjährige Bundesanleihe brachte lediglich 1,7 Prozent Zins, während vergleichbare Bundesanleihen heute rund 3,5 Prozent abwerfen. Entsprechend deutlich ist der Kurs des älteren Papiers gefallen.
Hinter der neuen Zinswelt stehen vor allem zwei Entwicklungen: Die Inflation wird nicht mehr als kurzfristiges Phänomen betrachtet, und Anleger verlangen angesichts der hohen Staatsverschuldung einen größeren Risikoausgleich. Gleichzeitig steigt der Kapitalbedarf der Staaten, während große Technologiekonzerne Milliarden für den Ausbau ihrer KI-Infrastruktur finanzieren müssen. Der Wettbewerb um Kapital könnte den Druck auf die Zinsen weiter erhöhen. Damit scheint die Vorstellung dauerhaft niedriger oder gar negativer Zinsen endgültig ausgedient zu haben.
Für Anleger ist der Renten-Bärenmarkt jedoch nicht nur eine Bedrohung, sondern eröffnet neue Möglichkeiten. Wer gezielt auf fallende Anleihekurse setzen will, kann inverse Produkte einsetzen. „Eine Möglichkeit ist die Investition in einen Short-ETP, beispielsweise auf den Euro-Bund-Future“, sagt Stefanie Dyballa. „Sinkt der Kurs der zugrunde liegenden deutschen Staatsanleihen, steigt der Wert des inversen ETPs spiegelverkehrt.“ Doch die Wette gegen den Rentenmarkt hat ihren Preis: Hebelwirkung, Rollkosten und weitere Besonderheiten machen solche Produkte vor allem für kurzfristige taktische Einsätze interessant, nicht für den langfristigen Vermögensaufbau.
Die attraktivere Strategie für viele Anleger könnte deshalb weniger spektakulär sein: Risiken reduzieren und die höheren Zinsen nutzen. Kurze Laufzeiten und Geldmarktanlagen bieten inzwischen wieder ordentliche Renditen, ohne das hohe Kursrisiko langlaufender Anleihen. Auch Floater rücken in den Fokus: Ihre Verzinsung passt sich regelmäßig an das Marktzinsniveau an und kann damit von dauerhaft höheren Zinsen profitieren. Die neue Rentenwelt verlangt vor allem eines: Flexibilität. Was für Besitzer alter Niedrigzinsanleihen schmerzhaft ist, kann für Anleger beim Vermögensaufbau zum Vorteil werden, denn endlich liefern solide Anleihen wieder Erträge, die diesen Namen verdienen.
Diese Informationen dienen ausschließlich Informationszwecken und stellen keine Anlageberatung dar.
Die neue Knappheit durch KI
Goethes Zauberlehrling taugt als Motto für das Zeitalter von KI und Robotik.
Wir rufen Geister, deren ökonomische Wirkung kaum zu überschätzen ist: Maschinen, die denken, schreiben, programmieren, planen – und bald immer mehr physische Arbeit übernehmen. Ihr Versprechen lautet Produktivität. Ihre Konsequenz könnte Überfluss sein.
Dass KI die Grenzkosten geistiger Arbeit senkt, ist messbar: Für die Antwortqualität von GPT-4 bei schwierigen Fachfragen zahlten Nutzer nach Berechnungen des Forschungsinstituts Epoch AI zuletzt Jahr für Jahr nur noch ein Vierzigstel des Vorjahrespreises. Texte, Software, Analysen, Übersetzungen entstehen mit immer weniger menschlichem Aufwand. Die Robotik dürfte dasselbe Prinzip in Fabriken, Lagerhallen und Logistik tragen.
Erst China, dann die Algorithmen
Ökonomisch wirkt das zunächst deflationär. Einen Vorgeschmack gab die Globalisierung: Der Westen importierte nicht nur Waren, sondern auch niedrigere Produktionskosten. Fernseher, Computer und Haushaltsgeräte wurden leistungsfähiger und zugleich billiger. Der Effekt wirkt bis heute: Nach Berechnungen der EZB drückten chinesische Importpreise die Teuerung von Industriegütern im Euroraum zuletzt um 0,27 Prozentpunkte. KI und Robotik könnten ähnlich wirken, nur grundlegender. Diesmal wandert Arbeit nicht bloß an einen günstigeren Ort. Ein Teil ihrer Kosten könnte schlicht verschwinden.
Für Anleger ist deshalb nicht entscheidend, was KI produzieren kann, sondern was sie nicht vermehren kann. Technologie beseitigt Knappheit nicht, sie verschiebt sie. Je billiger Intelligenz und automatisierte Arbeit werden, desto wertvoller könnte werden, was sich nicht beliebig skalieren lässt: Energie, Stromnetze, Rechenzentren, Kupfer, Halbleiterkapazitäten, attraktive Grundstücke, Eigentum an produktivem Kapital. Beim Kupfer etwa erwartet die Internationale Energieagentur (IEA) bis 2035 eine Angebotslücke von rund 30 Prozent. Ein Rechenzentrum lässt sich in zwei Jahren hochziehen, eine Kupfermine nicht.
Das Ergebnis könnte paradox aussehen: Konsumdeflation bei gleichzeitiger Asset-Inflation. Eine Analyse kostet vielleicht eines Tages einige Cent. Wohnraum in München oder Manhattan bleibt trotzdem begrenzt. Ein Roboter kann rund um die Uhr produzieren – aber er braucht Strom, Rohstoffe, Maschinen und Fläche.
Hinzu kommt ein Effekt, den Ökonomen seit 1865 kennen: William Stanley Jevons beobachtete damals, dass effizientere Dampfmaschinen den Kohleverbrauch nicht senkten, sondern in die Höhe trieben. Wird eine KI-Anfrage hundertmal günstiger, werden wir vermutlich nicht weniger KI einsetzen, sondern sehr viel mehr. Genau hier begegnen uns die Geister wieder, die wir riefen: Der Fortschritt löst alte Engpässe und schafft neue. Die Internationale Energie Agentur (IEA) erwartet, dass Rechenzentren ihren Stromverbrauch bis 2030 auf rund 945 Terawattstunden mehr als verdoppeln – in den Industrieländern über ein Fünftel des gesamten Nachfragezuwachses.
Wer die Engpässe besitzt, verdient am Überfluss
Für Investoren folgt daraus mehr als die Empfehlung, einige KI-Aktien zu kaufen. Wer an dieses Szenario glaubt, sollte Eigentümer der Produktivitätsgewinne sein – über Unternehmen, die Automation ermöglichen oder besonders effizient nutzen. Ebenso spricht einiges dafür, die knappen Inputs dieser Wirtschaft zu besitzen, wie Energie, Infrastruktur, Rohstoffe und gegebenenfalls hochwertige Immobilien.
Auch Bitcoin bekommt aus dieser Perspektive eine Rolle – weniger als klassischer Inflationsschutz, sondern als Wette auf glaubwürdige Knappheit in einer Welt digitalen Überflusses. KI kann eine Million Bilder, Programme oder Texte erzeugen. Aus 21 Millionen Bitcoin macht sie trotzdem keine 42 Millionen. Diese Obergrenze ist allerdings kein Naturgesetz, sondern Software – sie hält, solange das Netzwerk sie verteidigt.
Die wichtigste Investmentfrage des KI-Zeitalters lautet deshalb nicht: Was wird durch KI billiger? Sondern: Was bleibt knapp, wenn plötzlich vieles andere im Überfluss vorhanden ist?
Über den Autor
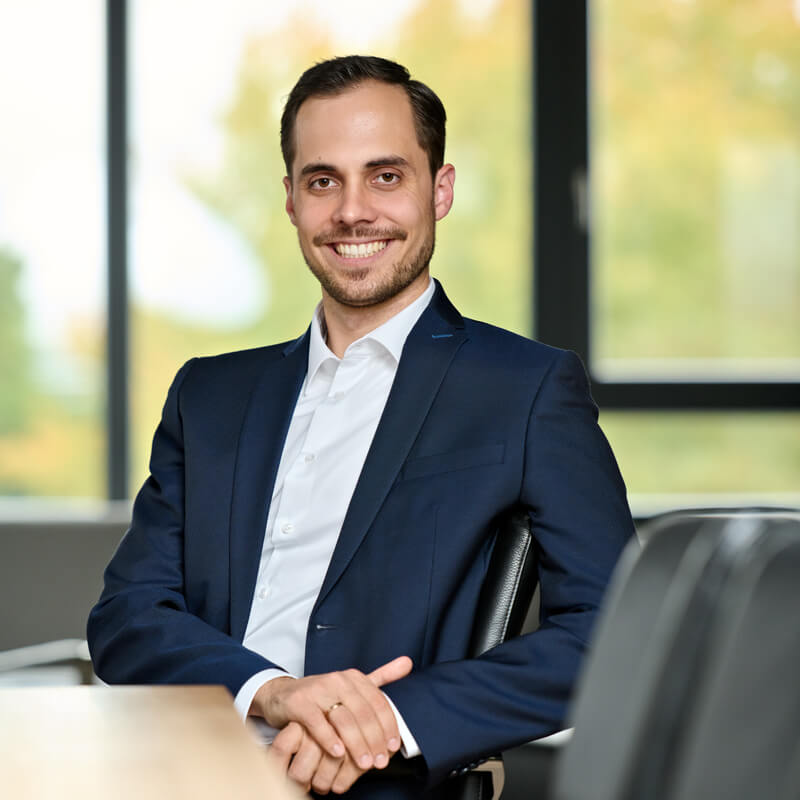
Tobias Wagner absolvierte eine Ausbildung zum Bankkaufmann bei der Privatbank Max Flessa KG. Im Anschluss studierte er Wirtschaftswissenschaften (B.A.) und Finance, Auditing, Controlling and Taxation (M.Sc.). Sein dabei erworbenes Wissen vertiefte er unter anderem in der Steuerberatung, in der Wirtschaftsprüfung und im Portfoliomanagement. Während seines Studiums schloss er außerdem eine Ausbildung zum IHK geprüften Immobilienverwalter ab. Bevor Tobias Wagner 2021 zur KSW kam, war er im Wertpapiergeschäft der UmweltBank AG tätig. In seiner Funktion als Portfoliomanager ist er nun mit der individuellen Betreuung von Vermögensverwaltungmandaten betraut. Seit 1. Januar 2025 verstärkt Herr Wagner den Vorstand der KSW Vermögensverwaltung AG.
Nicht die Schlagzeile entscheidet
Offene Immobilienfonds: Warum nicht die Schlagzeile, sondern die Fondsqualität entscheidet
Bewertungsanpassungen, Rücknahmeaussetzungen einzelner Fonds und negative Schlagzeilen verunsichern viele Anleger. Die Risiken sind real, werden in der öffentlichen Debatte aber häufig zu pauschal auf eine ganze Anlageklasse übertragen.
Ein großer, über Regionen und Nutzungsarten breit diversifizierter Fonds mit konservativer Finanzierung, solider Liquidität und einer breiten Vertriebsbasis ist nicht mit einem kleinen Spezialfonds vergleichbar, bei dem hohe Rückgaben auf geringe Liquiditätsreserven, eine hohe Fremdfinanzierung und kaum Neugeschäft treffen.
Der Zinsschock liegt hinter uns. Nicht jede Folge ist verarbeitet
Der stärkste Belastungsfaktor war nicht das Zinsniveau allein, sondern die außergewöhnliche Geschwindigkeit des Anstiegs in den Jahren 2022 und 2023. Diese Phase liegt hinter uns, das Umfeld ist heute berechenbarer. Vollständig verarbeitet ist der Zinsdruck dennoch nicht: Finanzierungen aus der Niedrigzinszeit laufen schrittweise aus und können bei einer Verlängerung teurer werden. Wie stark ein Fonds betroffen ist, hängt von Verschuldung, Zinsbindung, Fälligkeiten und Mieterträgen ab.
Auch objektspezifische Probleme bleiben. Schwächere Bürostandorte, veränderte Flächennachfrage und energetischer Investitionsbedarf verschwinden nicht mit stabileren Zinsen. Einen erneuten Bewertungsdruck in derselben Breite und Geschwindigkeit wie zu Beginn der Zinswende halte ich jedoch für wenig wahrscheinlich.
Pauschale Warnungen im Rückspiegel greifen zu kurz
Die entscheidende Phase für kritische Warnungen war die Niedrigzinszeit, als hohe Mittelzuflüsse auf sinkende Ankaufsrenditen und wachsenden Investitionsdruck trafen. Damals hätte deutlicher vor der falschen Einordnung offener Immobilienfonds als Tagesgeld- oder Festgeldersatz gewarnt werden müssen.
Eine heutige Warnung vor einem schwachen Fonds kann richtig sein. Wer aber erst nach dem Zins- und Bewertungsbruch die gesamte Anlageklasse infrage stellt, beschreibt vor allem die Vergangenheit. Für Anleger ist entscheidend, wie ihr konkreter Fonds heute aufgestellt ist und welches Umfeld vor ihm liegt.
Ein großer offener Immobilienfonds weist seit seiner Auflegung 1972 in jedem Kalenderjahr eine positive Wertentwicklung aus. Das ist keine Garantie für die Zukunft. Es zeigt aber, wie wenig sinnvoll es ist, einzelne Rücknahmeaussetzungen zum Urteil über die ganze Anlageklasse zu machen. Niemand würde eine einzelne Aktie mit einem weltweit diversifizierten Aktienfonds gleichsetzen.
Der härteste Stresstest ist nicht zwangsläufig das schlechteste Zeugnis
Im Jahr 2022 verloren breite Aktien- und Rentenmärkte gleichzeitig zweistellig. Viele große, breit diversifizierte offene Immobilienfonds erzielten dagegen positive Ergebnisse. Genau dafür werden sie im Depot eingesetzt: nicht als Renditetreiber, sondern als Stabilisierungsbaustein.
Natürlich reagieren gutachterliche Immobilienbewertungen langsamer als täglich gehandelte Kurse. Ein Teil der ausgewiesenen Ruhe ist methodisch bedingt. Der Nettoinventarwert ist weder ein Fantasiewert noch ein garantierter Verkaufserlös. Er ist eine Bewertung zu einem bestimmten Zeitpunkt, von der tatsächlich erzielbare Preise abweichen können. Das macht die Fonds nicht risikolos. Es bedeutet aber ebenso wenig, dass ihre stabilisierende Wirkung nur eine Illusion wäre.
Liquiditätsrisiken gehören zur Konstruktion
Offene Immobilienfonds verbinden illiquide Immobilien mit Rückgabemöglichkeiten für Anleger. Dieses Spannungsfeld ist ein strukturelles Merkmal der Anlageform. Gutes Liquiditätsmanagement kann es begrenzen, aber nicht beseitigen. Für seit Juli 2013 erworbene Anteile gelten grundsätzlich 24 Monate Mindesthaltedauer und eine zwölfmonatige unwiderrufliche Rückgabefrist. Reichen die liquiden Mittel nicht aus, kann die Rücknahme ausgesetzt werden. Das ist zunächst eine gesetzlich vorgesehene Schutzmaßnahme und nicht automatisch das Ende eines Fonds.
Ein offener Immobilienfonds muss dennoch atmen können. Fehlt über längere Zeit Neugeschäft, während die Rückgaben steigen, nimmt der Druck zu. Berichterstattung verursacht keine fundamentalen Schwächen. Sie kann bestehende Verunsicherung aber verstärken, wenn die Probleme einzelner Fonds undifferenziert auf die gesamte Anlageklasse übertragen werden.
Börsenabschlag: Risikoindikator, kein Wertgutachten
Der Börsenkurs ist ein wichtiger Risikoindikator, aber kein Verkehrswertgutachten für das Immobilienportfolio. Er bildet den Preis sofortiger Liquidität ab. Darin stecken Kapitalbindung, Kündigungsfrist, Opportunitätskosten sicherer Alternativen und eine Illiquiditätsprämie.
Ein moderater Abschlag ist daher kein belastbarer Beleg dafür, dass der Nettoinventarwert zu hoch angesetzt ist. Sehr hohe Abschläge erfordern dagegen eine genaue Analyse zusätzlicher Risiken, etwa hoher Rückgaben, geringer Liquidität, hoher Fremdfinanzierung oder fehlenden Neugeschäfts.
Prüfen statt reflexhaft kündigen
Bei vielen robusten Fonds kann Behalten derzeit sinnvoller sein als ein hektischer Ausstieg. Wer das Kapital langfristig nicht benötigt, sollte den konkreten Fonds prüfen und nicht allein aufgrund der allgemeinen Stimmung handeln. Das ist kein Plädoyer dafür, jeden Fonds zu behalten oder neu zu kaufen. Es ist ein Plädoyer für Differenzierung. Nicht die Schlagzeile entscheidet, sondern die Qualität des konkreten Fonds.
Über den Autor
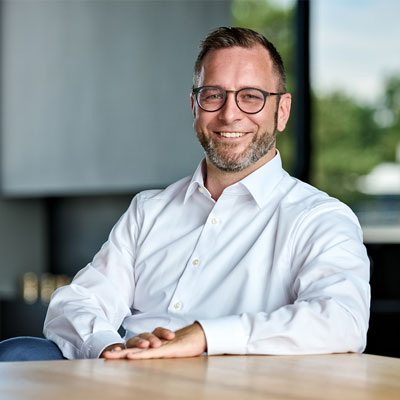
Stefan Held ist seit 20 Jahren im Bankgeschäft und seit 15 Jahren in der Betreuung wohlhabender Privatkunden tätig. Nach seiner Ausbildung zum Bankkaufmann bei der Commerzbank AG und mehrerer berufsbegleitender Studiengänge zum diplomierten Bankbetriebswirt an der Frankfurt School of Finance & Management übernahm Herr Held 2007 die Position des Beraters Private Banking bei der Commerzbank AG in Nürnberg. 2013 wurde Herr Held Filialdirektor und wechselte 2016 als Relationshipmanager ins Wealth Management. Dort verantwortete er den Standort Erlangen und zuletzt in stellvertretender Leitung das Wealth Management der Niederlassung Nürnberg. Die ganzheitliche und individuelle Betreuung, die ihn durch sein ganzes Berufsleben stets begleitet hat, führt Herr Held seit Juli 2022 als Portfoliomanager bei der KSW Vermögensverwaltung AG fort.
Immobilien intelligent übertragen
Neues BFH-Urteil eröffnet Gestaltungsmöglichkeiten in der Immobilienübertragung
Häufig fehlt nicht der Wille zur Vermögensübertragung, sondern die notwendige Liquidität.
Kaum ein Thema begegnet mir in der Finanzplanung häufiger als die Frage: „Wie übertragen wir unser Vermögen sinnvoll auf unsere Kinder?“ Häufig fehlt nicht der Wille zur Vermögensübertragung, sondern die notwendige Liquidität. Die Eltern besitzen Immobilien mit erheblichem Wert – ihre Kinder verfügen jedoch häufig nicht über die finanziellen Mittel, um den Erwerb oder eine mögliche Schenkungsteuer zu finanzieren.
Aus dem Leben eines Finanzplaners – von Marco Birkmann, Vorstand der KSW Vermögensverwaltung AG
In der Vergangenheit führten solche Gespräche fast immer zu den bekannten Gestaltungen: Schenkung unter Nießbrauchvorbehalt oder Wohnrecht. Seit einem aktuellen Urteil des Bundesfinanzhofs (BFH) ist jedoch eine weitere Lösung deutlich attraktiver geworden: der Verkauf einer Immobilie gegen ein zinsloses Verkäuferdarlehen.
Der BFH hat mit Urteil vom 24.03.2026, Az. VIII R 1/23, seine bisherige Rechtsprechung geändert und entschieden, dass eine ausdrücklich zinslose Kaufpreisstundung beim Verkauf einer Immobilie aus dem Privatvermögen grundsätzlich keine fiktiven Kapitaleinkünfte auslöst. Voraussetzung ist, dass vertraglich eindeutig geregelt wird, dass sämtliche Raten ausschließlich der Tilgung des Kaufpreises dienen und kein Zinsanteil vereinbart ist. Was zunächst nach einer rein steuerrechtlichen Feinheit klingt, eröffnet in der Praxis interessante Gestaltungsmöglichkeiten.
Ein typischer Fall aus der Beratung
Die Eltern möchten ihr Eigenheim oder ein Mehrfamilienhaus bereits heute auf die nächste Generation übertragen. Das Kind kann oder soll den Kaufpreis jedoch nicht über eine Bank finanzieren. Stattdessen verkauft die Familie die Immobilie zum Verkehrswert, während die Eltern den Kaufpreis über viele Jahre stunden (sogenanntes Verkäuferdarlehen – der Käufer zahlt den Kaufpreis dabei nicht an eine Bank, sondern in vereinbarten Raten direkt an den Verkäufer). Das Kind zahlt die vereinbarten Raten direkt an die Eltern – ganz ohne Bank und, sofern gewünscht, nun auch ohne Verzinsung möglich.
Gerade bei selbstgenutzten Immobilien kann dieses Modell erstaunlich gut funktionieren. Die Eltern wohnen weiterhin im Haus und zahlen künftig eine marktübliche Miete an ihr Kind. Je nach Ausgestaltung können sich Mietzahlungen und Kaufpreisraten wirtschaftlich weitgehend ausgleichen. Das Kind kann Abschreibungen und Aufwendungen im Zusammenhang mit der vermieteten Immobilie steuerlich geltend machen. Gleichzeitig erfolgt die Vermögensübertragung bereits zu Lebzeiten – häufig ein zentrales Ziel vieler Familien.
Steuerliche Auswirkungen im Blick behalten
Auch bei vermieteten Immobilien lohnt sich ein genauer Blick. Anders als bei einer Schenkung unter Nießbrauch erzielt künftig das Kind die Mieteinnahmen. Gleichzeitig entsteht durch den entgeltlichen Erwerb – also den Kauf der Immobilie gegen Zahlung eines Kaufpreises – neues Abschreibungspotenzial. Das bedeutet, dass der Gebäudeanteil steuerlich über viele Jahre abgeschrieben werden kann. Das kann die steuerliche Belastung aus den Vermietungseinkünften spürbar reduzieren und verbessert oftmals die Wirtschaftlichkeit der gesamten Gestaltung.
Wie so oft in der Steuerplanung gilt jedoch: Es gibt keine Patentlösung. Eine zinslose Kaufpreisstundung ist nicht automatisch die beste Variante. Erzielt das Kind hohe steuerpflichtige Einkünfte, kann ein angemessen verzinstes Verkäuferdarlehen sogar günstiger sein, weil die Zinsen als Werbungskosten berücksichtigt werden können. Entscheidend sind immer die persönlichen Einkommens- und Vermögensverhältnisse aller Beteiligten.
Ebenso wichtig ist eine saubere Umsetzung. Kaufpreis, Zahlungsmodalitäten und eine mögliche Zinsfreiheit müssen eindeutig im notariellen Kaufvertrag geregelt und anschließend auch tatsächlich wie vereinbart durchgeführt werden. Nur dann entfaltet die Gestaltung ihre steuerliche Wirkung. Genau darin liegt für mich die eigentliche Botschaft des BFH-Urteils. Gute Finanzplanung besteht nicht darin, möglichst viele Steuersparmodelle zu kennen. Sie besteht darin, Vermögen, Liquidität, Altersvorsorge und Familieninteressen so miteinander zu verbinden, dass eine Lösung entsteht, die langfristig trägt. Das Urteil eröffnet hierfür einen zusätzlichen Baustein. Und genau solche Bausteine machen am Ende häufig den Unterschied zwischen einer guten und einer wirklich gelungenen Vermögensnachfolge.
Das Wichtigste im Überblick
- Das BFH-Urteil eröffnet eine zusätzliche Möglichkeit, Immobilien innerhalb der Familie gegen ein zinsloses Verkäuferdarlehen zu übertragen.
- Ob dieses Modell sinnvoll ist, hängt immer von den individuellen Einkommens- und Vermögensverhältnissen aller Beteiligten ab.
- Eine sorgfältige vertragliche Gestaltung ist Voraussetzung für die gewünschte steuerliche Wirkung.
Infobox: Schenkung unter Nießbrauch oder Verkauf gegen Verkäuferdarlehen
- Schenkung unter Nießbrauch: Eigentum geht auf die nächste Generation über, die Erträge verbleiben jedoch beim bisherigen Eigentümer.
- Verkauf gegen Verkäuferdarlehen: Eigentum geht auf die nächste Generation über, der Kaufpreis wird in vereinbarten Raten an die Eltern gezahlt. Je nach Gestaltung ergeben sich andere steuerliche Folgen.
Hinweis:
Für eine konkrete steuerliche oder rechtliche Beratung wenden Sie sich bitte an Ihren Steuerberater, Rechtsanwalt oder Notar.
Über den Autor
Marco Birkmann absolvierte seine Ausbildung bei der Sparda-Bank Nürnberg eG, und war anschließend mehrere Jahre in der Privatkundenbetreuung tätig. Nach seinen beiden erfolgreich abgeschlossenen berufsbegleitenden Studiengängen zum Bankfach- und Bankbetriebswirt über die Bankakademie wechselte er hausintern in die Vermögensberatung. Hier war er mit der Betreuung vermögender Privatkunden betraut und begleitete zusätzlich den Ausbau der Vermögensberatung im Geschäftsgebiet Nordbayern. Seit April 2018 ist Herr Birkmann als Portfoliomanager bei der KSW Vermögensverwaltung angestellt. Marco Birkmann ist seit April 2018 für die KSW Vermögensverwaltung tätig. Als Portfoliomanager betreute er zunächst vermögende Privatkunden und entwickelte seine fachliche Expertise kontinuierlich weiter. An der Frankfurt School of Finance & Management absolvierte er erfolgreich die Weiterbildungen zum Certified Financial Planner® (CFP®) und European Financial Advisor® (EFA®). Darüber hinaus verantwortet er bei der KSW den Bereich der strategischen Unternehmerfinanzplanung. Seit dem 1. Januar 2025 ist Marco Birkmann Mitglied des Vorstands der KSW Vermögensverwaltung AG.
FUNDVIEW: Vermögensverwalter diskutieren erste Risse beim KI-Trade
Vermögensverwalter diskutieren erste Risse beim KI-Trade bei FUNDVIEW
Unsere Kollegin und Portfoliomanagerin Stefanie Dyballa in der Statement-Galerie bei FUNDVIEW:
„Risiken reduzieren ohne den langfristigen KI-Trend aufzugeben.“
Wir bleiben konstruktiv für das Thema Künstliche Intelligenz, erwarten aber eine neue Marktphase: Nicht mehr jeder KI-Wert wird gleichermaßen profitieren. Gleichzeitig wird es neue Chancen in Zweit- und Drittrundenprofiteuren des KI-Booms geben. Langfristig entscheidend werden tragfähige Geschäftsmodelle, Monetarisierung der Investitionen und eine realistische Bewertung sein. Insgesamt steigt die Gefahr von schärferen Korrekturen, vor allem bei zuletzt heiß gelaufenen Einzelaktien. Die aktuell laufende Umschichtung weg von Halbleiteraktien deutet unseres Erachtens eher auf einen sich verbreiternden Markt hin als auf das Ende des Bullenmarktes. Für unser Portfolios hat dies folgende Konsequenz: Keine grundsätzliche Reduzierung des KI-Themas, aber eine kritischere Bewertung. Nach den starken Kursanstiegen der vergangenen Jahre sind die Erwartungen hoch und der Spielraum für Enttäuschungen gering. Zunehmend anspruchsvoller wird die Selektion von Einzelaktien, da die Gefahr der Disruption einzelner Geschäftsmodelle und das Rückschlagpotential enorm gestiegen sind.
Selbst vermeintlich breit diversifizierte Indizes wie MSCI World Value oder MSCI Emerging Markets IMI weisen hohe Technologieschwerpunkte auf. Mithilfe unseres Portfolioanalysetools identifizieren wir Klumpenrisiken und steuern bei Bedarf, beispielsweise durch Equal-Weight-ETFs, aktiv entgegen. Selektive Gewinnmitnahmen und Rebalancing. Überproportional gewachsene Positionen werden auf ihre Zielgewichtung zurückgeführt. Das reduziert Risiken, ohne den langfristigen KI-Trend aufzugeben. Erlöse aus Rebalancing werden in der Regel zu Gunsten einer breiteren Diversifikation in andere Branchen neu allokiert. Breitere Diversifikation entlang der KI-Wertschöpfungskette. Neben Halbleitern rücken Infrastruktur, Software, Netzwerktechnik, Energie und Rechenzentren in den Fokus. Zunehmend berücksichtigen wir auch Unternehmen aus anderen Branchen, die indirekt vom KI-Boom profitieren, und reduzieren so Klumpenrisiken. Wir reduzieren derzeit keine Aktienquote, sondern Klumpenrisiken. Gewinne bei hoch bewerteten Technologiewerten nutzen wir für ein konsequentes Rebalancing und investieren gezielt in Bereiche mit attraktiverem Chance-Risiko-Profil. Dazu zählen ausgewählte Unternehmen in Europa und Asien. Zuletzt unter anderem in den Branchen Software, Minenaktien (Edel- und Industriemetalle) und Gesundheit/Biotechnologie. Zudem halten wir weltweite Small- und Mid-Cap Aktien sowie nicht korrelierende Alternative Anlagen für interessant. Unser Fokus liegt auf Qualität, Diversifikation und einer ausgewogenen Risikostreuung.
30 Prozent unter dem Hoch - Goldminenaktien werden wieder interessant
Warum Goldminenaktien jetzt interessant werden
Goldminen gelten als gehebeltes Goldinvestment
Der Goldpreis hat seit seinem Allzeithoch Ende Januar 2026 bei rund 5.600 US-Dollar je Unze um knapp 25 Prozent korrigiert – und Goldminenaktien gleich mit nach unten gezogen. Gewinnmitnahmen und ein stärkerer US-Dollar belasteten den Preis. Seit Jahresbeginn 2026 (Eröffnung: 4.310 Dollar) hat Gold rund vier Prozent verloren und notiert aktuell bei rund 4.150 Dollar je Unze. Newmont, der weltgrößte Goldproduzent, verlor seit Jahresbeginn 3 Prozent und vom Allzeithoch sogar rund 30 Prozent. Viele Anleger trennten sich von ihren Positionen – obwohl sich die Fundamentaldaten der Branche in den vergangenen Jahren grundlegend verbessert haben. Genau darin könnte eine Chance liegen.
Der Hebel-Effekt – und warum er diesmal funktionieren könnte
Goldminenunternehmen gelten als gehebeltes Goldinvestment. Der Grund: Die Förderkosten einer Mine sind kurzfristig weitgehend fix. Steigt der Goldpreis, fließt ein Großteil des Mehrerlöses direkt in die Gewinnmarge – und umgekehrt. Dieser operative Hebel macht Minenaktien chancenreicher als das Edelmetall selbst, aber auch schwankungsanfälliger.
Was diesmal für Minenaktien spricht, ist die verbesserte Ausgangslage der Unternehmen: Schulden wurden abgebaut, Kosten gesenkt, Bilanzen gestärkt. Die All-in Sustaining Costs (AISC) – Förderkosten plus Erhaltungsinvestitionen – lagen laut World Gold Council im Branchenmedian zuletzt bei rund 1.700 Dollar je Unze. Bei einem Goldpreis von rund 4.050 Dollar ergibt sich daraus eine operative Marge von gut 2.300 Dollar je Unze. Die daraus resultierende starke Cashflow-Generierung verschafft den Unternehmen Spielraum für Aktienrückkäufe und Dividendenerhöhungen.
Bewertung, Risiken und der Weg ins Investment
Auch die Bewertung spricht für einen näheren Blick. Das Kurs-Gewinn-Verhältnis liegt bei großen Produzenten wie Newmont und Barrick aktuell knapp unter 10 – verglichen mit einem KGV von rund 27 für den MSCI World ein deutlicher Abschlag. Hinzu kommt: Das globale Goldangebot wächst nur langsam, da die Erschließung neuer Minen aufwändiger und kostenintensiver wird. Das begrenzte Angebot dürfte den Goldpreis langfristig stützen.
Dennoch sollten Anleger die Risiken klar im Blick behalten. Fällt der Goldpreis weiter, trifft das Minenaktien überproportional. Steigende Förderkosten oder politische Risiken in den Förderländern können die Margen empfindlich belasten. Auch die allgemeine Aktienmarktentwicklung spielt eine Rolle. Goldminenaktien eignen sich daher als Beimischung in einem breit diversifizierten Portfolio – nicht als Kernanlage.
Für den Einstieg bieten sich neben Einzelwerten auch ETFs an, die das Einzelwertrisiko streuen. Beispielhaft seien hier zwei ETFs genannt:
- iShares Gold Producers UCITS ETF (WKN: A1JKQJ)
- VanEck Gold Miners UCITS ETF (WKN: A12CCL)
Fazit: Hohe Gewinnmargen, solide Bilanzen, attraktive Bewertungen – und ein Goldpreis, der langfristig strukturell unterstützt bleibt. Wer zwischenzeitliche Kursrückschläge aushält und Gold als strategische Portfoliokomponente betrachtet, findet in Goldminenaktien derzeit ein Segment mit attraktivem Chancen-Risiko-Verhältnis.
Über die Autorin
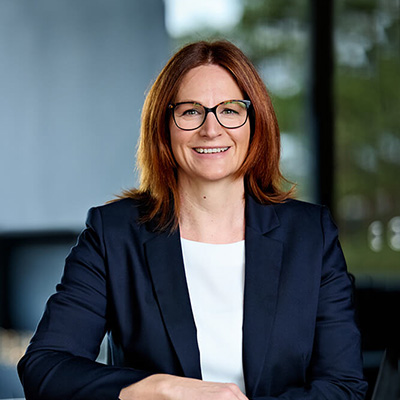
Als gelernte Bankkauffrau und Betriebswirtin IHK verfügt Stefanie Dyballa über eine mehr als 20-jährige Expertise in der Beratung wohlhabender Privatpersonen und Unternehmen. Nach einer Ausbildung bei der Commerzbank AG in Nürnberg übernahm Stefanie Dyballa 2003 die Position der Private Banking Beraterin. Ab 2011 begleitete sie für sieben Jahre große Firmenkunden und Institutionelle in den Themen Währungs-, Rohstoff- und Assetmanagement.
Die Leidenschaft für Wertpapiere führte sie 2018 zurück in das Privatkundengeschäft. Im Wealth Management Nürnberg der Commerzbank AG übernahm sie als Senior Anlagemanagerin die Beratung anspruchsvoller, vermögender Privatpersonen. Ihre ausgesprochen hohe Kundenorientierung und individuelle Betreuung führt Stefanie Dyballa seit Januar 2023 als Portfoliomanagerin bei der KSW fort.
KSW engagiert sich beim Fürther Ludwig-Erhard-Preis 2026: Impulse für eine zukunftsfähige Altersvorsorge
KSW engagiert sich beim Fürther Ludwig-Erhard-Preis 2026
Die Verleihung des 23. Fürther Ludwig-Erhard-Preises am 16. Juli in der Stadthalle Fürth zog über 300 hochkarätige Gäste aus Politik, Wirtschaft und Wissenschaft an. Im Zentrum der festlichen Veranstaltung standen die Würdigung exzellenter wirtschaftswissenschaftlicher Forschung und die Weiterentwicklung der Sozialen Marktwirtschaft.
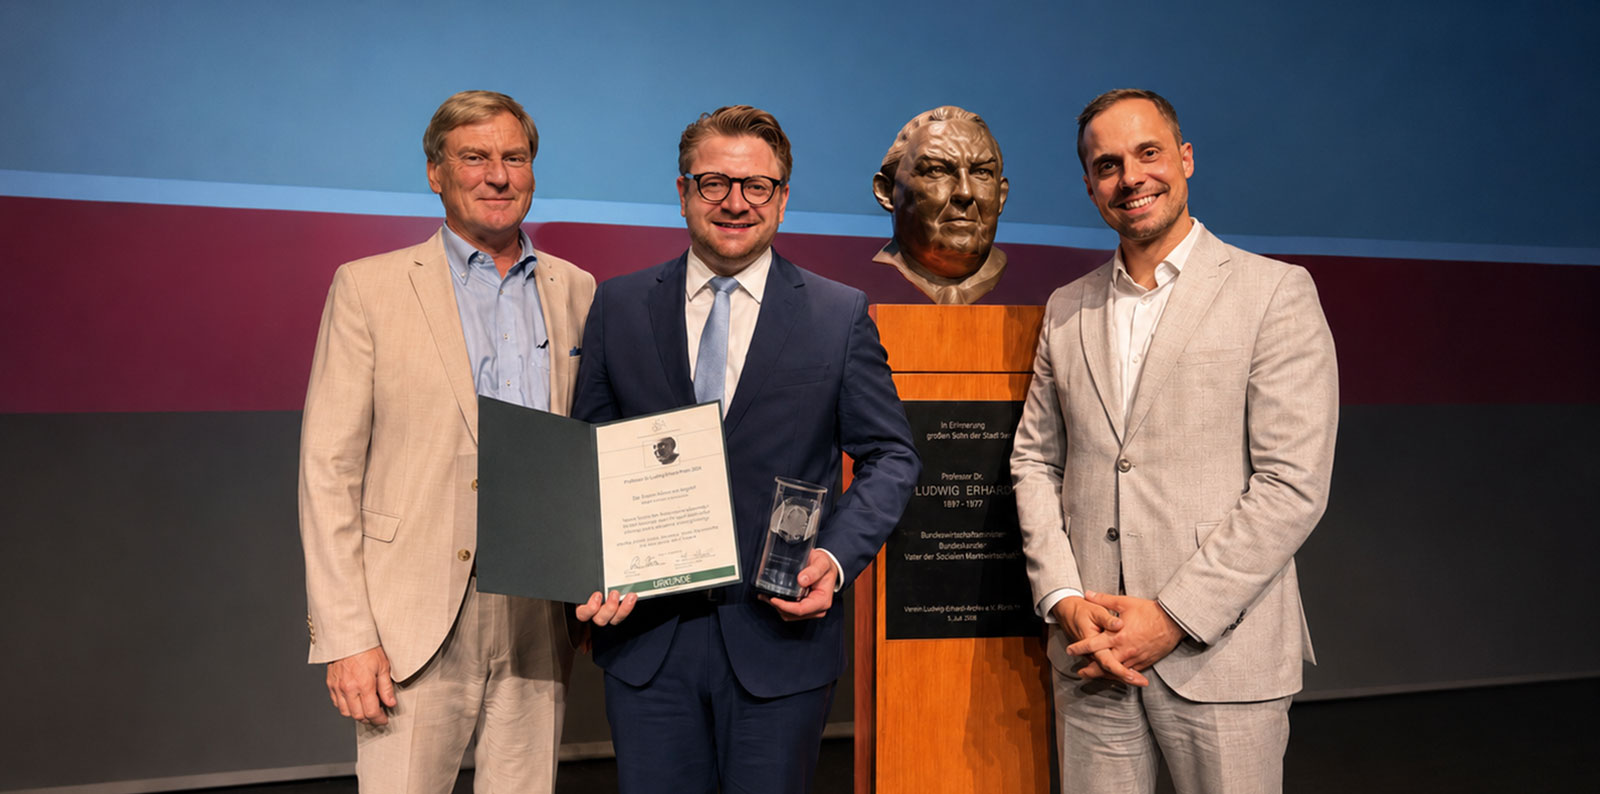
Der diesjährige Hauptpreis wurde an Dr. Robert Maximilian Rühl für seine Dissertation „Neue Wege der Rentenversicherung – Möglichkeiten und Perspektiven einer demographiefesteren Altersvorsorge“ verliehen. Seine Arbeit liefert innovative Lösungsansätze, um das gesetzliche Rentensystem langfristig stabil, finanzierbar und generationengerecht aufzustellen.
Als Sponsor des Hauptpreises unterstützte die KSW Vermögensverwaltung die Auszeichnung dieser herausragenden Arbeit aktiv.
Abgerundet wurde die Veranstaltung durch Impulse prominente Redner. Prof. Dr. Gabriel Felbermayr referierte über die Zukunft der Sozialen Marktwirtschaft und die wirtschaftspolitische Ausrichtung Europas. Zudem betonte Bayerns Innenminister Joachim Herrmann in seinem Grußwort die Bedeutung des Preises als Innovationsmotor für den Wirtschaftsstandort Bayern.
Mehr als Champagner und Chanel: Warum Frankreich für Anleger interessant ist
Warum Frankreich für Anleger interessant ist
Wer an Frankreich denkt, hat häufig Straßencafés in Paris, Rotwein aus Bordeaux oder die bunten Wochenmärkte der Provence vor Augen. Doch hinter dieser romantischen Kulisse steckt weit mehr als „Savoir-vivre“: Frankreich ist die zweitgrößte Volkswirtschaft der Europäischen Union – und wirtschaftlich deutlich vielseitiger, als viele Anleger vermuten.
Besonders stark ist das Land dort, wo Wirtschaft und Emotionen zusammentreffen: in der Luxusindustrie. Konzerne wie LVMH oder Marken wie Dior und Hermès verkaufen nicht nur Produkte – sie verkaufen ein Lebensgefühl. Während Deutschland für Maschinenbau und Präzision steht, exportiert Frankreich Stil, Prestige und kulturelle Strahlkraft. Gerade in wirtschaftlich unsicheren Zeiten erweist sich dieser Markt als erstaunlich stabil, weil wohlhabende Käufer weltweit weiterhin bereit sind, hohe Summen für das Besondere auszugeben.
Industriestärke jenseits des Luxussektors
Doch Frankreich ist keineswegs nur das Land der Mode und Parfüms. Bei Airbus hat die Grande Nation einen bedeutenden Anteil an einem der wichtigsten Luftfahrtkonzerne der Welt. Hinzu kommen starke Positionen in der Raumfahrt, der Verteidigungsindustrie und beim Hochgeschwindigkeitsverkehr. Anders als viele europäische Staaten verfolgt Frankreich seit Jahrzehnten eine aktive Industriepolitik: Der Staat fördert Schlüsselbranchen und schützt strategisch wichtige Unternehmen.
Ein weiterer struktureller Vorteil liegt in der Energiepolitik. Frankreich setzt traditionell stark auf Kernenergie und verfügt dadurch über vergleichsweise stabile Strompreise und eine höhere Energieunabhängigkeit als viele Nachbarländer – in Zeiten gestiegener Energiekosten ein wichtiger Standortvorteil. Nicht zu vergessen: Regionen wie Bordeaux, Burgund oder die Champagne stehen weltweit für Qualität. Französischer Wein ist aber nicht nur ein milliardenschweres Exportgeschäft, sondern zusammen mit anderen hochwertigen Lebensmitteln auch wichtiger Teil der Kultur. Frankreich verteidigt damit erfolgreich eine Qualität des Lebens, die in vielen hochindustrialisierten Ländern zunehmend verloren geht.
Hohe Schulden, moderates Wachstum – und trotzdem interessant
Natürlich hat Frankreich auch Probleme. Die Staatsschulden lagen 2025 bereits bei 115,6 % des Bruttoinlandsprodukts und dürften 2026 weiter steigen. Das Haushaltsdefizit soll laut EU-Kommission bei 5,1 % des BIP verharren, die Wirtschaft wächst nur um rund 0,8 %, und die Arbeitslosenquote könnte auf 8,3 % klettern. Hinzu kommen politische Spannungen, häufige Streiks und ein teilweise starres Arbeitsrecht.
Dennoch sollte man Frankreich als Anleger nicht unterschätzen. Das Land besitzt außergewöhnlich starke globale Marken, eine moderne Infrastruktur und eine enorme kulturelle Anziehungskraft. Luxusindustrie, Luftfahrt, Tourismus und hochwertige Lebensmittel dürften langfristig weiterwachsen. Wer in Frankreich anlegt, investiert nicht nur in Unternehmen, sondern in die vielleicht wertvollste nationale Marke Europas.
Bleibt die Frage nach dem CAC 40. Der French-Blue-Chip-Index hat in den vergangenen Jahren gegenüber DAX und EuroStoxx 50 underperformt – doch hier ist Vorsicht geboten: Der DAX ist ein Performanceindex mit reinvestierten Dividenden, der CAC 40 dagegen ein reiner Kursindex. Bereinigt man diesen Effekt, fällt der Rückstand deutlich geringer aus. Für eine Aufholjagd fehlt es dennoch nicht an Substanz.
Über den Autor
Seit mehr als 30 Jahren fühlt sich Udo Rieder dem Wertpapiergeschäft verbunden. Der Ausbildung bei der Deutschen Bank AG in Nürnberg folgten Einsätze als Investmentmanager in Lübeck und Genf, wo er das internationale Geschäft sehr wohlhabender Klienten betreute. Seine Rückkehr nach Deutschland führte ihn über die Leitung der Vermögensverwaltung für Nordbayern hin zur Verantwortung für die Investmentmanager im neu gegründeten Geschäftsbereich Private Wealth Management. Im Jahr 2008 ist er zur UBS Deutschland AG gewechselt, um die neu zu eröffnende Niederlassung Nürnberg mit aufzubauen. Seine berufliche Tätigkeit wurde flankiert von berufsbegleitenden Studien an der Bankakademie und der European Business School. Zudem ist er zertifizierter Eurex-Anlageberater. Im Januar 2015 trat Herr Rieder als Gesellschafter der KSW bei, um seine Kunden als Portfoliomanager weiterhin individuell zu betreuen.
Software-Aktien vor dem Comeback?
Wird die klassische Software durch sogenannte KI-Agenten überflüssig?
Die Differenzierung bleibt entscheidend
In den vergangenen Monaten galt als Faustregel: Wer von Künstlicher Intelligenz profitieren will, kauft die Schaufelhersteller dieses modernen Goldrauschs – also Chip- und Infrastrukturwerte. Nvidia, Micron oder TSMC avancierten zu den großen Gewinnern, während viele Softwareunternehmen hinterherhinkten. SAP etwa zählt seit Jahresbeginn mit einem Minus von rund 20 % zu den größten Verlierern im Dax. Doch nun mehren sich die Zeichen, dass sich das Blatt wendet.
Ausgerechnet Nvidia-Chef Jensen Huang liefert dafür die Argumente. Noch vor wenigen Monaten befürchteten viele Investoren, dass sogenannte KI-Agenten klassische Software überflüssig machen könnten. Die Sorge: Wenn KI Aufgaben eigenständig erledigt, braucht es weniger Software-Abonnements – und damit weniger Umsatz für die großen Software-as-a-Service-Anbieter.
Huang hält diese Sichtweise für grundlegend falsch. Er betonte mehrfach, dass Märkte die Auswirkungen von KI auf die Softwarebranche missverstehen. KI werde Software nicht ersetzen, sondern aufwerten und deren Nutzung sogar intensivieren. Unternehmen würden künftig nicht weniger, sondern mehr Software benötigen – allerdings in einer Form, die für KI-Agenten optimiert ist.
Das Betriebssystem der Agenten
Diese Einschätzung hat zuletzt neue Dynamik erhalten. Auf der Computex 2026 erklärte Huang, es sei ein „unglaublicher Zeitpunkt, ein Softwareunternehmen zu sein“ – mit einer entscheidenden Einschränkung: Die Software müsse so gestaltet sein, dass KI-Agenten sie tatsächlich nutzen können. Nicht jeder Anbieter profitiert also automatisch. Hintergrund ist der Übergang zu agentischen KI-Systemen. Diese arbeiten nicht isoliert, sondern greifen auf Unternehmensanwendungen, Datenbanken und Workflows zu. Software wird damit nicht ersetzt – sie wird zum Betriebssystem der KI-Agenten.
An der Börse zeigt sich bereits eine erste Reaktion. Nach Nvidias jüngsten Ankündigungen legten zahlreiche Softwaretitel deutlich zu. Investoren beginnen offenbar zu erkennen, dass KI nicht nur die Nachfrage nach Rechenleistung steigert, sondern auch neue Softwaregenerationen hervorbringt. Unternehmen wie ServiceNow, Adobe, SAP oder Microsoft profitierten zuletzt von dieser Neubewertung.
Hinzu kommt ein struktureller Vorteil: Die Produktivität von Softwareentwicklern steigt durch KI-Tools erheblich. Das bedeutet niedrigere Entwicklungskosten, schnellere Innovationszyklen und potenziell höhere Margen – eine Kombination, die Börsen regelmäßig mit Aufschlägen honorieren.
Differenzierung bleibt entscheidend
Natürlich bestehen Risiken. Die Konkurrenz durch KI-native Start-ups wächst, und etablierte Anbieter müssen ihre Produkte konsequent an die neue Agentenwelt anpassen. Wer diesen Wandel verpasst, verliert Marktanteile.
Selektives Vorgehen bleibt daher geboten. Besonders in Marktnischen mit hohen Eintrittsbarrieren – und überall dort, wo sensible Kundendaten im Spiel sind – werden autonome KI-Lösungen etablierte Anbieter wie SAP oder Microsoft so schnell nicht verdrängen. Compliance, Haftung und Sicherheit setzen Grenzen, die sich nicht per Sprachbefehl überwinden lassen.
Vieles spricht dafür, dass Softwareaktien nach Jahren relativer Schwäche vor einer Renaissance stehen. Während die Infrastrukturseite des KI-Booms bereits hohe Bewertungen erreicht hat, bieten zahlreiche Softwareunternehmen noch Aufholpotenzial. Wenn Jensen Huang recht behält, findet die nächste Phase der KI-Revolution nicht nur in Rechenzentren statt – sondern in den Anwendungen, die Unternehmen täglich nutzen. Nach dem Hardware-Boom folgt der Software-Zyklus. Und genau dort entstehen oft die nachhaltigsten Geschäftsmodelle.
Über die Autorin
Als gelernte Bankkauffrau und Betriebswirtin IHK verfügt Stefanie Dyballa über eine mehr als 20-jährige Expertise in der Beratung wohlhabender Privatpersonen und Unternehmen. Nach einer Ausbildung bei der Commerzbank AG in Nürnberg übernahm Stefanie Dyballa 2003 die Position der Private Banking Beraterin. Ab 2011 begleitete sie für sieben Jahre große Firmenkunden und Institutionelle in den Themen Währungs-, Rohstoff- und Assetmanagement.
Die Leidenschaft für Wertpapiere führte sie 2018 zurück in das Privatkundengeschäft. Im Wealth Management Nürnberg der Commerzbank AG übernahm sie als Senior Anlagemanagerin die Beratung anspruchsvoller, vermögender Privatpersonen. Ihre ausgesprochen hohe Kundenorientierung und individuelle Betreuung führt Stefanie Dyballa seit Januar 2023 als Portfoliomanagerin bei der KSW fort.